- Gestion des recrutements

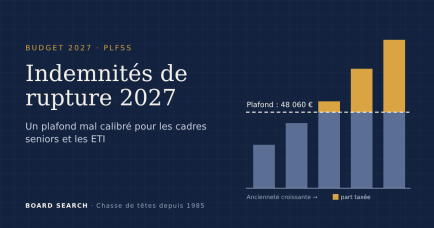
Le budget 2027 veut ramener à 48 060 € le plafond d’exonération des indemnités de rupture. Présentée comme une simplification, la mesure pèsera surtout sur les cadres expérimentés et sur les entreprises qui les emploient. Pour une PME ou une ETI qui doit renouveler son équipe de direction, elle ajoute du coût, de l’incertitude et un risque de contentieux.
Le gouvernement a présenté le 1er octobre le projet de loi de finances (PLF) et le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027. L’article 2 du premier et l’article 6 du second remplacent les plafonds actuels par un seul : un plafond annuel de la sécurité sociale (PASS), soit 48 060 € en valeur 2026. Aujourd’hui, l’exonération d’impôt peut atteindre six PASS (288 360 €) et l’exclusion de cotisations deux PASS (96 120 €), rappelle LégiFiscal le 8 octobre. Au-delà, l’indemnité serait traitée comme du salaire, pour les ruptures prenant effet à partir du 1er janvier 2027.
Le texte bouge déjà. En séance, les députés ont sorti les indemnités de licenciement du plafond fiscal et réservé le nouveau régime aux sommes versées à partir de 2027, selon les amendements relevés par LégiFiscal le 16 octobre. Les ruptures conventionnelles et les mises à la retraite resteraient plafonnées. Rejeté par l’Assemblée le 23 octobre, le volet social sera examiné par le Sénat dans sa version initiale à partir du 9 novembre. Rien n’est acquis.
L’intention n’est pas illégitime. Le rapport conjoint de l’IGAS et de l’IGF, rendu public au printemps, évalue à 9 milliards d’euros les indemnités de rupture de CDI versées en 2024 à 811 000 salariés, et à 1,9 milliard le coût des exonérations. Il juge « notoires » les montages d’optimisation chez les cadres supérieurs et dirigeants. Le gouvernement assure que 95 % des salariés resteraient intégralement exonérés.
Reste à savoir qui sont les 5 % restants. Les très gros parachutes changent peu de régime : au-delà de dix PASS, ils sont déjà soumis à cotisations dès le premier euro. Ce sont surtout des salariés de plus de 50 ans avec une longue ancienneté. L’avocat Xavier Berjot, dans Village de la Justice, prend l’exemple d’un salarié payé 3 000 € brut par mois après trente ans de maison : le barème prud’homal autorise jusqu’à 60 000 €. Le plafond est dépassé sans qu’on parle d’un cadre dirigeant.
Les simulations reprises par Sancy Avocats sont parlantes. Le surcroît de prélèvements atteindrait 12,2 % des indemnités brutes pour les cadres et 10,4 % dans les ETI et grandes entreprises, contre 3,1 % dans les microentreprises. La mesure vise donc d’abord les entreprises structurées qui ont su garder leurs cadres. Beaucoup d’ETI industrielles en région se reconnaîtront.
Le point le plus contestable tient à la version votée par l’Assemblée. Si le licenciement échappe au plafond fiscal et que la rupture conventionnelle y reste soumise, l’arbitrage devient simple pour un cadre qui négocie son départ : mieux vaut être licencié. L’employeur acquitte déjà une contribution de 40 % sur les ruptures conventionnelles depuis la loi de financement pour 2026. La rupture amiable perdrait sur les deux tableaux.
Or elle a fait ses preuves. Le rapport IGAS-IGF associe son essor à une baisse de 38 % des affaires portées devant les prud’hommes entre 2008 et 2023. Pousser vers le licenciement, c’est réintroduire des motifs à construire, des procédures plus longues et un aléa judiciaire que les PME, sans direction juridique, supportent mal.
Les défenseurs du texte répondent que l’immense majorité des salariés ne verra aucune différence. C’est exact. Mais une mesure dont le gouvernement attend environ 440 millions d’euros de recettes sociales en 2027, selon Sancy Avocats, mérite mieux qu’un calibrage qui complique précisément les séparations les plus sensibles.
Dans les PME et ETI, le renouvellement d’un comité de direction passe souvent par un départ négocié. Un directeur industriel en poste depuis vingt ans, un directeur commercial dont le périmètre a changé : la séparation se prépare et se discute. La rupture conventionnelle permet de la conduire proprement. Et la qualité d’un départ conditionne celle de l’arrivée : un successeur s’installe mal quand son prédécesseur est en litige avec l’entreprise.
Prenons une ETI de 400 salariés qui veut remplacer son directeur de site, 58 ans, vingt-cinq ans d’ancienneté. Avec un plafond à un PASS, une indemnité négociée de 120 000 € laisserait environ 72 000 € soumis à cotisations et à l’impôt. Le salarié demandera davantage en brut ou refusera l’accord. Dans les deux cas, la décision recule de plusieurs mois, et le recrutement du successeur avec elle.
Les dirigeants mandataires sociaux sont aussi concernés. Selon le cabinet Ogletree Deakins, leur exclusion d’assiette serait ramenée à un PASS et disparaîtrait au-delà de cinq PASS (240 300 €). Les indemnités de départ prévues lors du recrutement d’un directeur général devront être relues.
Inutile d’attendre la loi définitive pour agir. Recensez les départs envisagés dans les douze prochains mois et identifiez ceux qui peuvent aboutir avant le 1er janvier 2027, en vérifiant avec votre conseil la date retenue par le texte final : prise d’effet de la rupture ou versement. Budgétez les séparations de cadres seniors en coût complet, cotisations comprises. Relisez les clauses de départ de vos dirigeants en poste et celles que vous négociez avec les nouveaux.
Une séparation bien conduite reste le meilleur préalable à un recrutement de cadre dirigeant réussi. Le texte évoluera sans doute d’ici décembre. L’intérêt de préparer les transitions de direction, lui, ne changera pas.
Les projets de budget prévoient un plafond unique d’un PASS, soit 48 060 € en valeur 2026, pour l’impôt sur le revenu comme pour les cotisations et la CSG. Aujourd’hui, l’exonération fiscale peut atteindre six PASS. En première lecture, les députés ont exclu les indemnités de licenciement du plafond fiscal. Le régime définitif ne sera connu qu’en fin d’année.
Le volet social viserait les ruptures prenant effet à partir du 1er janvier 2027. Pour l’impôt, un amendement voté à l’Assemblée retient les sommes versées à partir de 2027. Les deux dates peuvent diverger : une rupture signée en décembre mais payée en janvier pourrait relever du nouveau régime. Faites vérifier la version finale par votre conseil avant de fixer le calendrier.
Oui. Selon l’analyse du cabinet Ogletree Deakins, l’exclusion de cotisations des indemnités de cessation forcée des fonctions passerait de deux PASS à un seul. Au-delà de cinq PASS, soit 240 300 €, l’indemnité serait soumise dès le premier euro. Les clauses de départ négociées avec un directeur général méritent donc d’être relues, y compris celles déjà signées.
Contrôleur de gestion confirmé ou véritable bras droit du dirigeant ? Comment définir le bon profil de DAF pour une PME ou ETI industrielle, le trouver et l'évaluer.
Le recrutement n'est pas terminé à la signature. Contre-offre de l'employeur actuel, préavis de trois mois, doutes du candidat : comment sécuriser l'arrivée d'un cadre.
Employeurs, candidats, cette rubrique est à votre disposition. Exprimez vos souhaits, vos besoins ; nous entrerons en contact avec vous dans les plus brefs délais pour aller plus loin, ensemble.